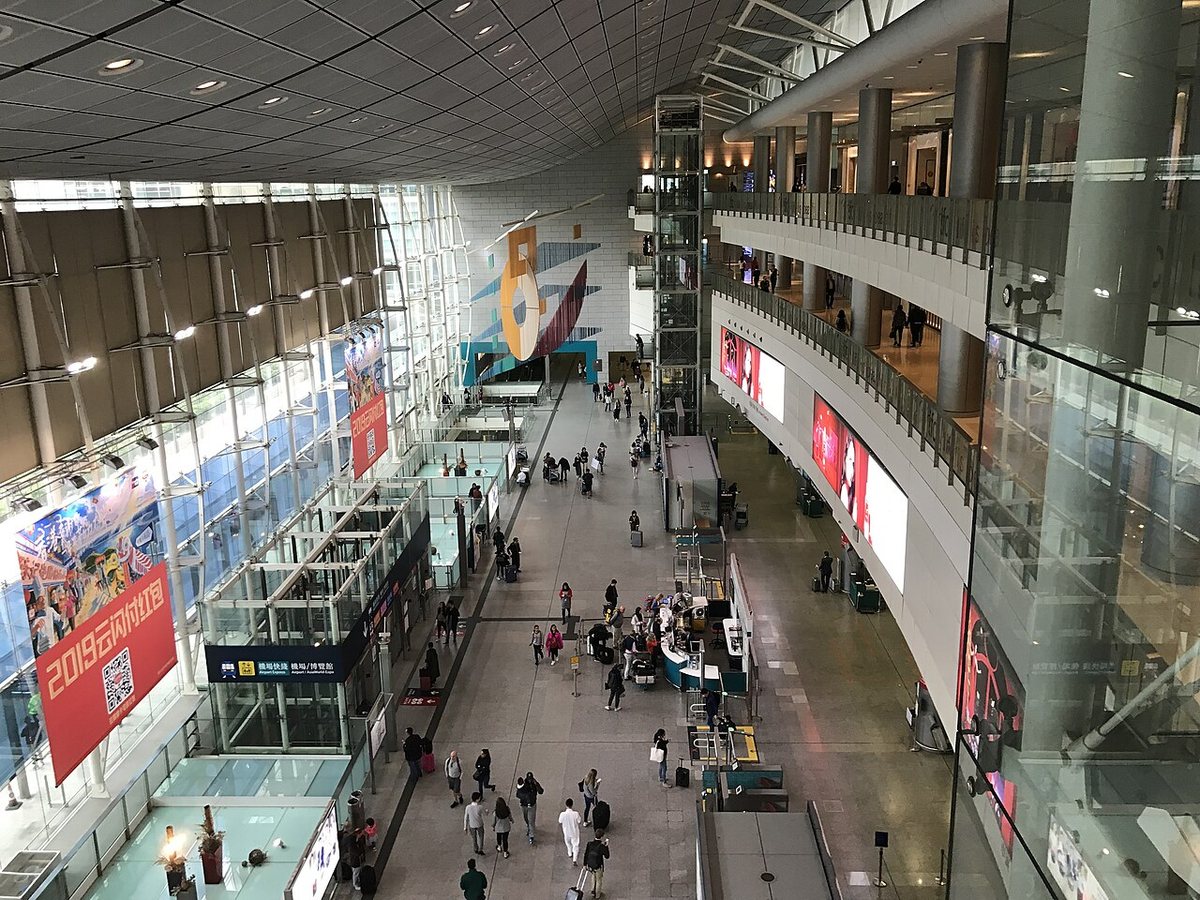
Mass Transit Railway, або MTR, у Гонконзі вважається найприбутковішою системою метрополітену у світі. Тоді як метро в більшості міст працює зі збитками, гонконзька компанія покриває витрати завдяки моделі, відомій як захоплення вартості землі. Суть цієї моделі полягає в тому, що MTR безпосередньо вбудовує торгові центри, офіси та житлові будинки в станції та їхнє довкілля. Доходи від цієї нерухомості забезпечують фінансування системи й водночас надходять до державного бюджету, тож транспорт перетворюється на самофінансований цикл.
Тепер перед компанією постає масштабне завдання: фінансування транспорту для Північного мегаполісу, нового технологічного хабу, який має краще з’єднати Гонконг із материковим Китаєм. Водночас місцевий ринок нерухомості охолоджується, будівельні витрати зростають, а частина мешканців переносить роздрібні покупки через кордон до Шеньчжня. У таких умовах MTR бере на себе рекордний борг, щоб профінансувати розширення мережі. Відео Bloomberg, з якого взято матеріал, ставить запитання, чи не порушить цей амбітний проєкт саме те правило, що зробило гонконзький транспорт взірцем для світу.
Логіка моделі простою мовою зводиться до такого: коли зростає вартість землі біля станцій, зростають і орендні надходження від торгових площ та квартир, а отже й прибуток, який можна спрямувати на експлуатацію та розвиток лінії. Коли ж ринкові умови погіршуються, як це відбувається з охолодженням нерухомості, залежність від позик зростає, і разом із нею ростуть ризики для всієї схеми. Саме тому нинішній етап розвитку компанії розглядається як перевірка її моделі на стійкість.
Сюжет також підкреслює зміну бізнес-моделі MTR. Раніше доходи від нерухомості дозволяли оплачувати експлуатацію і розвиток лінії без значного зовнішнього боргу. Тепер компанія мусить інвестувати в розширення мережі в умовах, коли традиційні джерела доходу працюють менш стабільно. Це робить її фінансове становище чутливішим до коливань ринку нерухомості, роздрібної торгівлі та будівельних цін, а також до рішень, які визначатимуть, наскільки успішно Північний мегаполіс інтегрується з материковою частиною країни.
Загалом історія Гонконзької MTR показує, що успіх транспортної системи може залежати не лише від пасажиропотоку, а й від стану міського ринку землі та поведінки споживачів. Поки вартість землі зростає, модель працює як механізм самофінансування. Питання полягає в тому, чи зможе вона залишатися стабільною тоді, коли борг стає частиною фінансування великого проєкту, а зовнішні умови ускладнюються.